AI 투자 지도 4편: 소프트웨어, 팔란티어·서비스나우·오라클
지난 두 편에서는 AI에 돈을 쓰는 클라우드 회사들과 그 돈을 받아 데이터센터에 전기와 냉각을 대는 회사들을 봤습니다. 이번 편은 그 위에서 AI를 직접 파는 소프트웨어 회사들입니다. 팔란티어, 서비스나우, 오라클 세 회사의 최근 실적으로 정리했습니다. 마이크로소프트는 2편에서 다뤘기 때문에 이번에는 짧게만 봅니다.
팔란티어와 서비스나우는 2026년 9월 분기 실적입니다. 오라클은 회계연도가 6월에 시작해서 가장 최근 발표가 8월에 끝난 분기 (2027 회계연도 1분기) 실적입니다. 9월부터 11월까지 분기 실적은 12월에 나옵니다.
세 회사가 파는 것
-
팔란티어 (Palantir): 회사 안에 흩어진 데이터를 한곳에 모아 정리하고, 그 위에서 AI가 실제 업무를 하게 만드는 소프트웨어를 팝니다. 미국 정부와 군에서 시작했고 지금은 기업 매출이 더 큽니다. AI 제품 이름은 AIP입니다.
-
서비스나우 (ServiceNow): 회사 안의 업무 요청을 처리하는 소프트웨어입니다. 노트북이 고장 났다, 휴가를 신청한다, 고객 문의가 들어왔다 같은 일이 이 시스템으로 흘러갑니다. 이제는 AI 에이전트가 이 일을 직접 처리하게 하는 기능을 팝니다.
-
오라클 (Oracle): 데이터베이스 소프트웨어로 큰 회사입니다. 지금은 AI 회사들에 GPU 서버를 빌려주는 클라우드 인프라 (OCI) 사업이 가장 빨리 크고 있습니다. 세 회사 가운데 2편의 클라우드 회사들과 가장 비슷합니다.
주가: 2023년 이후
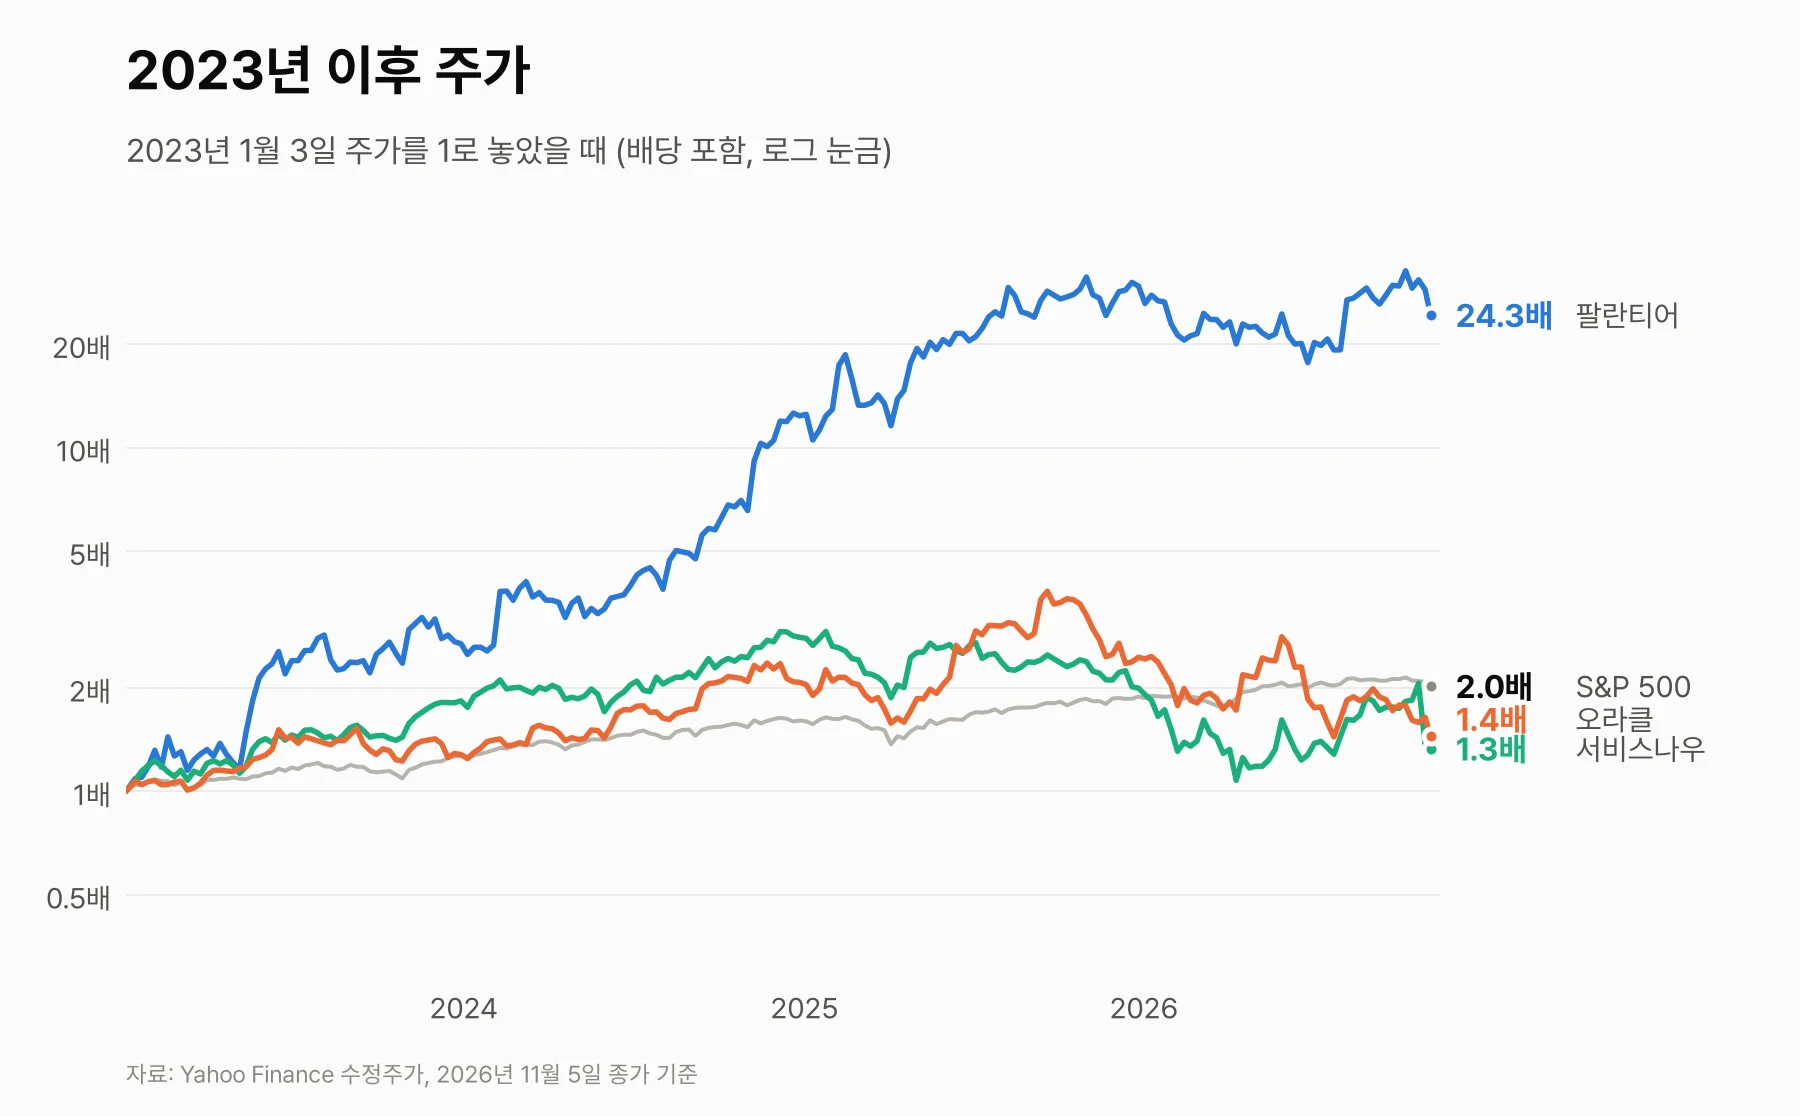
2023년 첫 거래일에 산 주식이 2026년 11월 5일 종가로 몇 배가 됐는지 보면 이렇습니다 (배당 포함). 팔란티어가 너무 많이 올라서 그래프는 로그 눈금으로 그렸습니다.
- 팔란티어 24.3배
- S&P 500 2.0배
- 오라클 1.4배
- 서비스나우 1.3배
팔란티어는 1편에서 본 엔비디아 (10월 30일 기준 15.1배)보다도 더 올랐습니다. 오라클과 서비스나우는 지수보다 덜 올랐습니다.
최근 고점과 비교하면 차이가 더 큽니다. 팔란티어는 10월 9일 고점보다 26% 낮습니다. 서비스나우는 2025년 1월 고점보다 56%, 오라클은 2025년 9월 고점보다 64% 낮습니다. 올해 들어서만 서비스나우는 31%, 오라클은 40% 빠졌습니다.
11월 5일에는 시장 전체가 크게 빠졌습니다. S&P 500이 4.4% 내린 날 팔란티어는 9.7%, 오라클은 6.9%, 서비스나우는 5.9% 내렸습니다.
실적: 매출
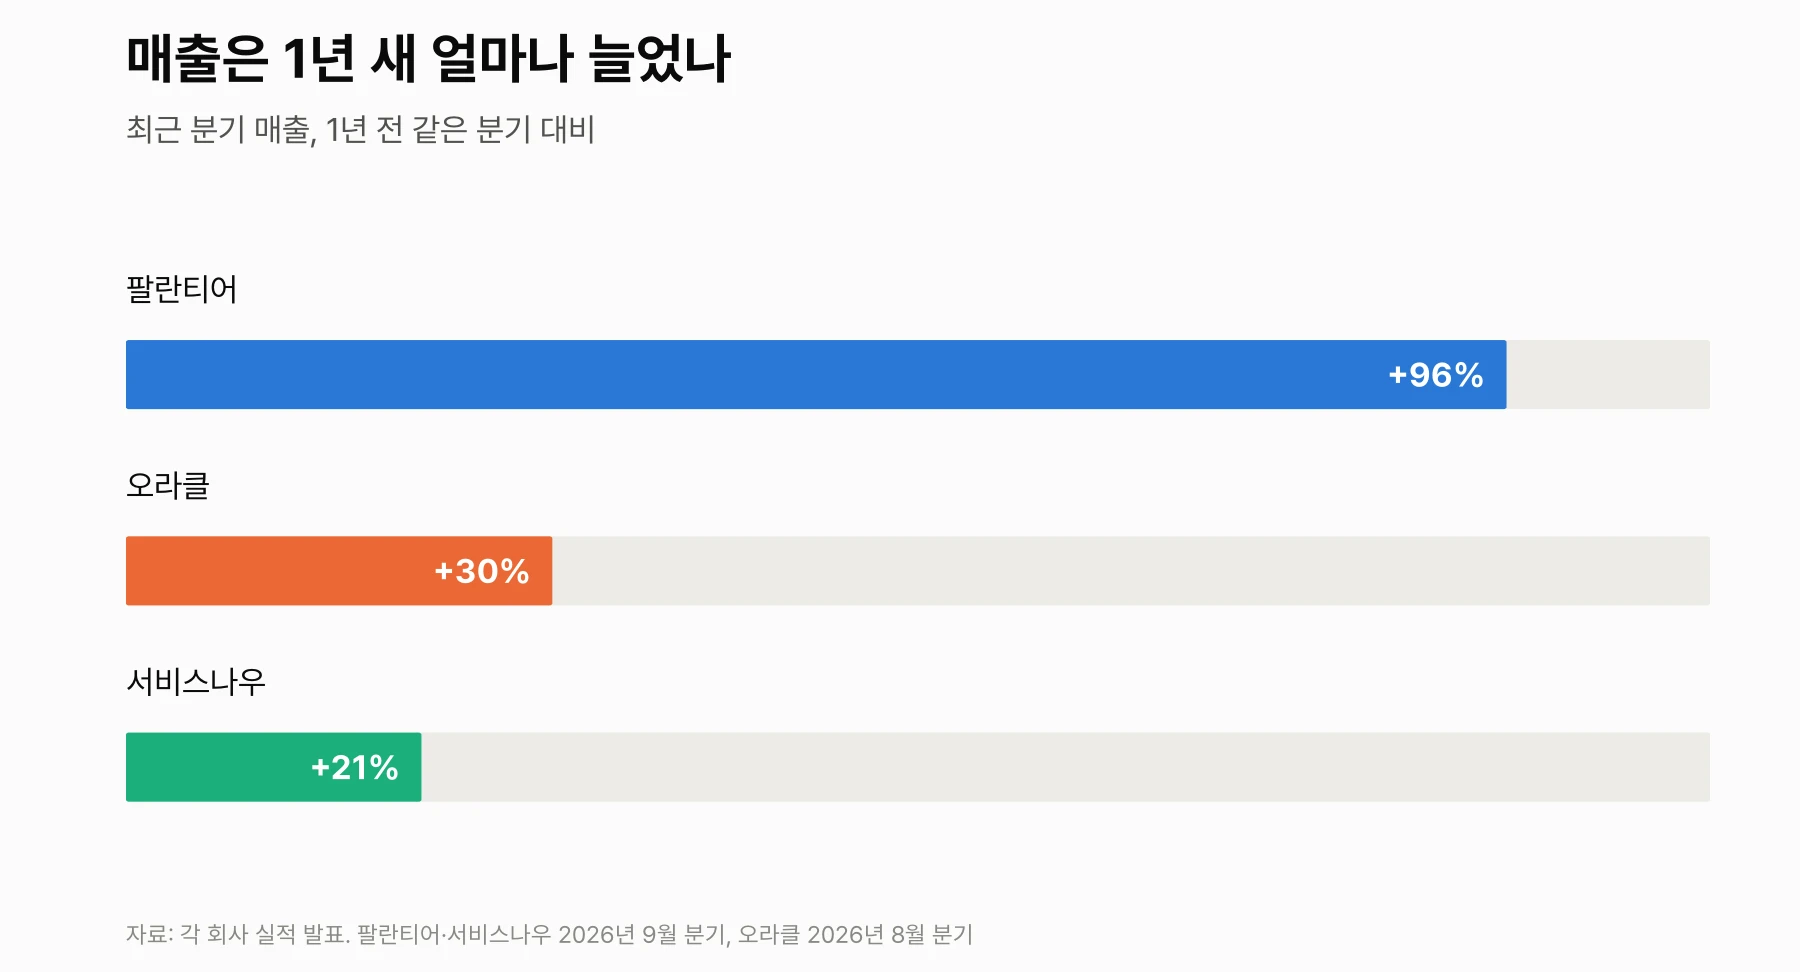
최근 분기 매출은 1년 전보다 이만큼 늘었습니다.
-
팔란티어: 23억 달러, 96% 증가. 분기 매출이 처음으로 20억 달러를 넘었습니다. 미국 기업 매출이 9억 8,400만 달러로 148% 늘었고 처음으로 미국 정부 매출 (9억 5,300만 달러, 96% 증가)보다 커졌습니다.
-
서비스나우: 41억 달러, 20.5% 증가. 매출 대부분인 구독 매출이 39억 9,000만 달러로 21% 늘었습니다.
-
오라클: 193억 달러, 30% 증가. 클라우드 인프라 매출이 74억 달러로 121% 늘었습니다. 반면 클라우드 소프트웨어 (SaaS) 매출은 10% 늘었고 예전 방식의 소프트웨어 라이선스 매출은 3% 줄었습니다. 오라클의 성장은 소프트웨어보다 AI 서버 임대에서 나옵니다.
팔란티어는 올해 매출 전망을 85억 3,000만~85억 3,400만 달러로 올렸습니다. 작년보다 91% 늘어난 숫자입니다.
이익률: 팔란티어는 오르고 서비스나우는 내렸다
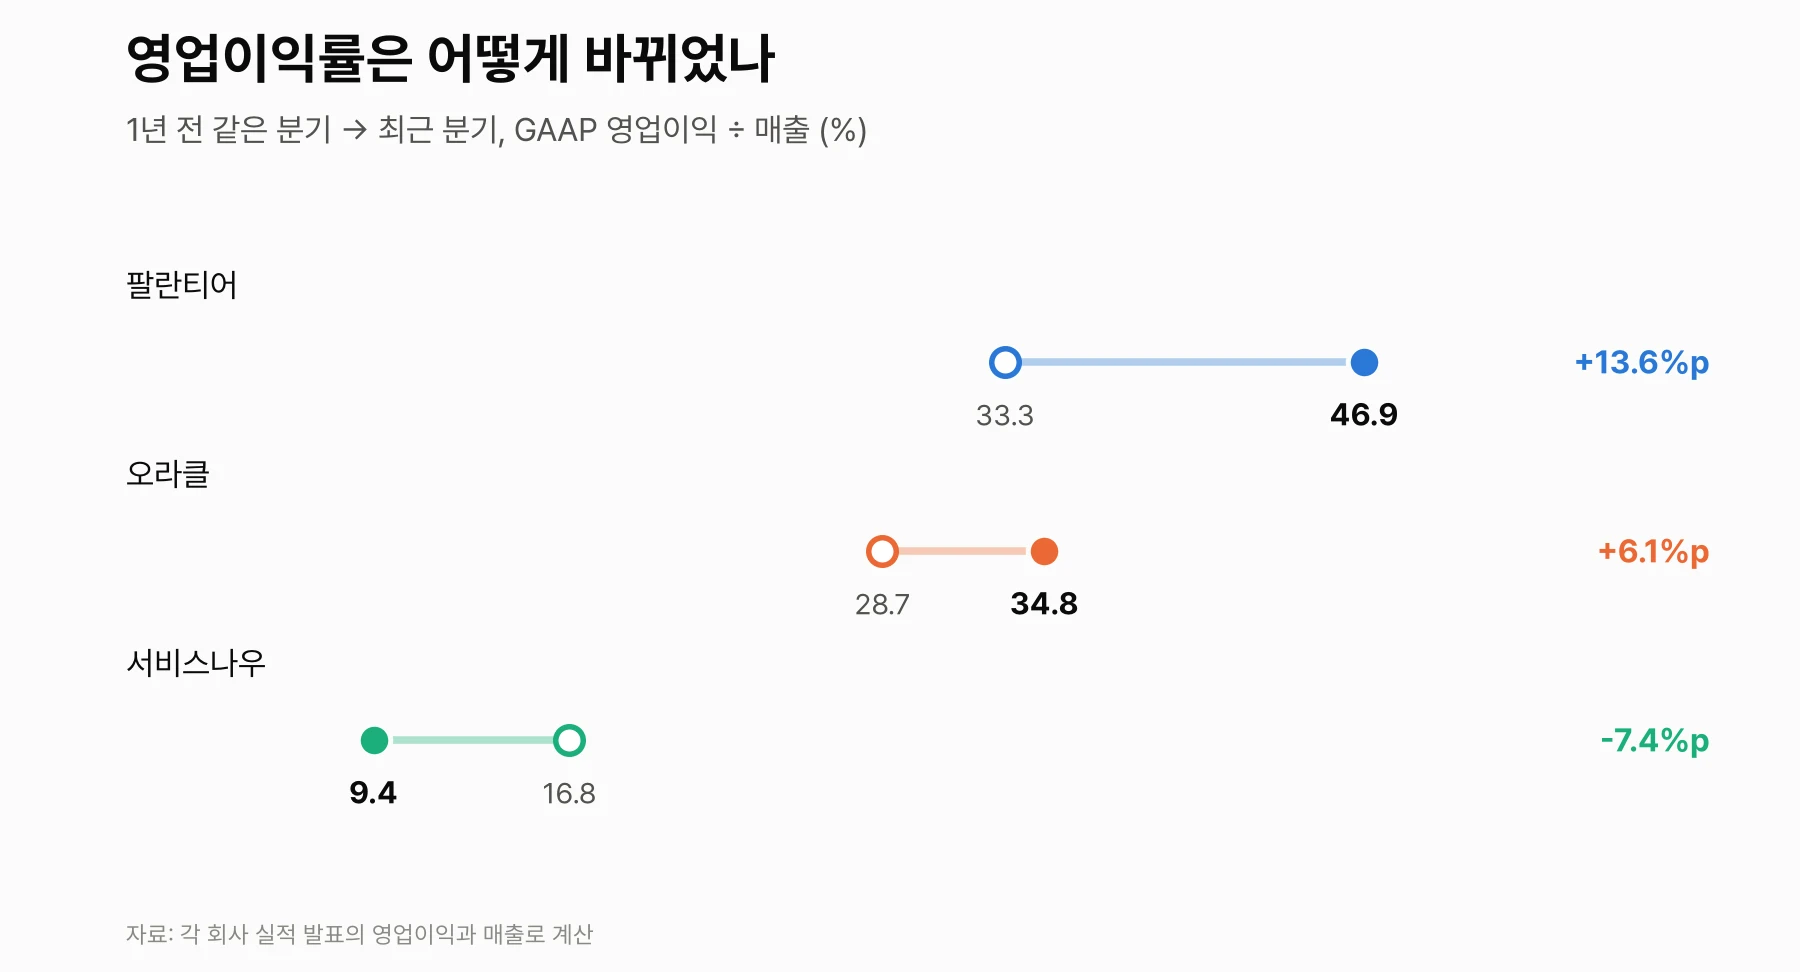
회사마다 조정 이익의 기준이 달라서 여기서는 회계 기준 (GAAP) 영업이익을 매출로 나눠 같은 방식으로 계산했습니다.
-
팔란티어: 33.3%에서 46.9%로 올랐습니다. 회사가 발표한 조정 영업이익률은 62%입니다. 매출 증가율과 조정 영업이익률을 더한 값 (40%를 넘으면 좋다고 보는 ‘40의 법칙’)이 158%입니다.
-
오라클: 28.7%에서 34.8%로 올랐습니다.
-
서비스나우: 16.8%에서 9.4%로 내렸습니다. 인수한 회사의 무형자산 상각비가 3,300만 달러에서 1억 9,800만 달러로, 구조조정 비용이 2,400만 달러에서 8,700만 달러로 늘어난 영향이 큽니다. 이런 비용을 뺀 조정 영업이익률은 33.5%에서 32.5%로 조금만 내렸습니다.
앞으로 받을 돈
소프트웨어 회사는 몇 년짜리 계약을 맺고 돈을 나눠 받습니다. 그래서 이미 계약했지만 아직 매출로 잡지 않은 금액 (잔여 계약 금액)이 앞으로를 보여 줍니다.
-
팔란티어: 이번 분기 100만 달러 이상 계약 212건, 1,000만 달러 이상 계약 64건을 맺었습니다. 미국 기업 고객과 맺은 계약 가운데 남은 금액은 65억 달러로 1년 전보다 79% 많습니다.
-
서비스나우: 앞으로 12개월 안에 매출이 될 잔여 계약 금액이 137억 달러로 20.5% 늘었습니다. 전체 잔여 계약 금액은 297억 달러로 22% 늘었습니다. 연간 계약 금액이 500만 달러를 넘는 고객은 680곳으로 약 23% 늘었습니다. AI 제품의 연간 계약 금액 목표는 연초 10억 달러에서 17억 달러로 올렸습니다.
-
오라클: 잔여 계약 금액이 6,640억 달러로 1년 전보다 2,090억 달러 많습니다. 이번 분기에만 AI 클라우드 계약을 300억 달러 넘게 더 받았습니다. 연간 매출의 몇 년 치가 쌓여 있지만 이 계약을 매출로 바꾸려면 데이터센터를 계속 더 지어야 합니다.
마이크로소프트의 상업용 잔여 계약 금액도 6,770억 달러로 73% 늘었습니다. 오피스 프로그램을 구독으로 파는 마이크로소프트 365 상업용 클라우드 매출은 17% 늘었습니다. 다만 실적 발표에는 코파일럿 (Copilot) 사용자 수 같은 AI 숫자가 따로 나오지 않습니다.
현금: 팔란티어·서비스나우와 오라클은 반대다
같은 소프트웨어 회사라도 현금 흐름은 정반대입니다.
-
팔란티어: 3분기 조정 잉여현금흐름이 12억 2,000만 달러로 1년 전 5억 4,000만 달러의 두 배가 넘습니다. 매출의 53%가 현금으로 남습니다. 현금과 미국 국채가 104억 달러 있습니다.
-
서비스나우: 3분기 잉여현금흐름 8억 2,000만 달러로 1년 전 5억 9,000만 달러보다 늘었습니다. 올해 잉여현금흐름 이익률 목표를 36%로 올렸습니다.
-
오라클: 한 분기 설비투자가 285억 달러로 1년 전 85억 달러의 3배가 넘습니다. 잉여현금흐름은 마이너스 54억 달러입니다. 이번 분기 영업현금흐름 231억 달러 가운데 114억 달러는 고객이 미리 낸 돈입니다. 오라클은 데이터센터를 짓는 돈을 마련하려고 이번 분기에 주식을 200억 달러어치 새로 팔았습니다. Yahoo Finance 기준 부채비율은 자기자본의 2.5배입니다.
2편에서 본 알파벳과 아마존처럼 오라클도 지금은 돈을 쓰는 쪽입니다. 다른 점은 오라클이 빚과 새 주식으로 그 돈을 마련하고 있다는 것입니다.
해자: 왜 경쟁자가 따라오기 어려운가
소프트웨어의 해자는 바꾸기 어렵다는 점입니다. 회사의 데이터와 업무 흐름이 한 시스템에 다 들어가 있으면 다른 회사로 옮기는 데 몇 년이 걸리고 그동안 일이 멈출 위험이 있습니다.
-
팔란티어: 정부와 군에서 쓰는 소프트웨어는 보안 인증을 받는 데만 오래 걸립니다. 기업 고객도 데이터를 한번 팔란티어 방식으로 정리하면 그 위에 업무가 쌓입니다. 오라클이 이번 분기에 내놓은 AI 데이터 플랫폼을 소개하면서 이 방식을 처음 시작한 회사로 팔란티어를 꼽았을 정도입니다.
-
서비스나우: 큰 회사들의 IT와 인사, 고객 응대 업무가 이미 이 시스템 위에서 돌아갑니다.
-
오라클: 데이터베이스는 은행, 병원, 정부의 핵심 시스템에 깊이 들어가 있습니다. 다만 지금 빨리 크는 AI 서버 임대는 마이크로소프트, 아마존, 구글과 직접 경쟁하는 사업이고 해자가 더 얕습니다.
반대 방향의 걱정도 있습니다. AI 에이전트가 사람 대신 일을 하게 되면 사람 수만큼 이용료를 받던 소프트웨어는 매출이 줄 수 있다는 걱정입니다. 서비스나우처럼 실적이 괜찮은 회사의 주가가 크게 빠진 것도 이 걱정과 무관하지 않아 보입니다.
가격: 지금 비싼가
다음 회계연도 예상 이익으로 본 PER은 팔란티어 62배, 서비스나우 21배, 오라클 10배입니다. 지난 12개월 이익으로 보면 팔란티어 109배, 서비스나우 74배, 오라클 18배입니다 (Yahoo Finance, 11월 5일 종가 기준). 오라클이 이번 회계연도 전망으로 내놓은 주당순이익 (조정) 8.10달러로 계산하면 14배입니다.
팔란티어는 여전히 아주 비쌉니다. 이익이 빨리 늘고 있지만 지금 주가는 앞으로 몇 년 동안 이 속도가 이어진다는 것을 이미 반영하고 있습니다. 성장이 조금만 느려져도 주가가 크게 흔들릴 수 있습니다.
서비스나우는 GAAP 이익이 인수 비용으로 줄어서 지난 12개월 PER이 높게 나옵니다. 예상 PER 21배는 2편의 마이크로소프트 (22배)와 비슷합니다.
오라클은 숫자로는 가장 쌉니다. 그러나 잉여현금흐름이 마이너스이고 빚과 새 주식으로 투자하고 있다는 점이 그 값에 들어가 있습니다.
정리
세 회사 모두 매출은 잘 늘고 있습니다. 그러나 같은 ‘AI 소프트웨어’라는 이름 아래 사정은 꽤 다릅니다.
팔란티어는 성장도, 이익률도, 현금도 가장 좋습니다. 대신 가격이 가장 비쌉니다. 서비스나우는 실적은 꾸준한데 주가는 고점의 절반 아래로 내려왔습니다. 오라클은 소프트웨어 회사라기보다 AI 데이터센터 회사가 됐고, 2편의 클라우드 회사들보다 더 큰 위험을 빚으로 지고 있습니다.
결국 이 회사들의 숫자도 AI에 쓰는 돈이 계속 늘어난다는 가정 위에 있습니다. 오라클의 잔여 계약 금액 6,640억 달러는 고객들이 그 돈을 계속 낼 수 있어야 매출이 됩니다.
엔비디아가 3분기 실적을 발표하면 따로 정리하겠습니다.
이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
자료: 각 회사 실적 발표 (팔란티어 2026년 3분기, 서비스나우 2026년 3분기, 오라클 2027 회계연도 1분기, 마이크로소프트 2027 회계연도 1분기). 주가와 PER, 부채비율은 Yahoo Finance, 2026년 11월 5일 종가 기준.