AI 투자 지도 1편: 반도체, 누가 돈을 벌고 있나
ChatGPT가 나온 지 4년이 다 되어 갑니다. 그동안 AI로 실제 돈을 가장 많이 번 곳은 반도체 회사들입니다.
이 블로그에서 AI 관련 회사를 가치사슬 순서대로 정리해 보려고 합니다. 반도체, 클라우드, 전력과 데이터센터, 소프트웨어 순서입니다. 첫 편은 반도체 네 회사입니다. 장비를 만드는 ASML, 칩을 생산하는 TSMC, 칩을 설계하는 엔비디아와 브로드컴입니다.
칩 하나가 만들어지는 순서
AI 칩 하나가 나오기까지 세 단계를 거칩니다.
-
장비: 반도체 회로를 웨이퍼에 그리는 노광 장비가 필요합니다. 가장 미세한 회로를 그리는 EUV 노광 장비는 네덜란드의 ASML만 만들 수 있습니다.
-
생산: 설계도를 받아 실제 칩을 찍어 내는 일은 대만의 TSMC가 맡습니다. 최첨단 AI 칩 대부분이 TSMC 공장에서 나옵니다.
-
설계: 엔비디아는 AI 학습과 추론에 쓰는 GPU를 설계합니다. 브로드컴은 구글 같은 빅테크가 직접 쓰는 맞춤형 AI 칩을 함께 설계하고 데이터센터 안에서 칩끼리 연결하는 네트워크 칩도 만듭니다.
엔비디아와 브로드컴은 공장이 없습니다. 둘 다 TSMC에 생산을 맡기고 TSMC는 ASML 장비 없이는 최첨단 칩을 만들 수 없습니다. 그래서 AI 칩 수요가 늘면 네 회사의 매출이 함께 늘어납니다.
주가: 2023년 이후 얼마나 올랐나
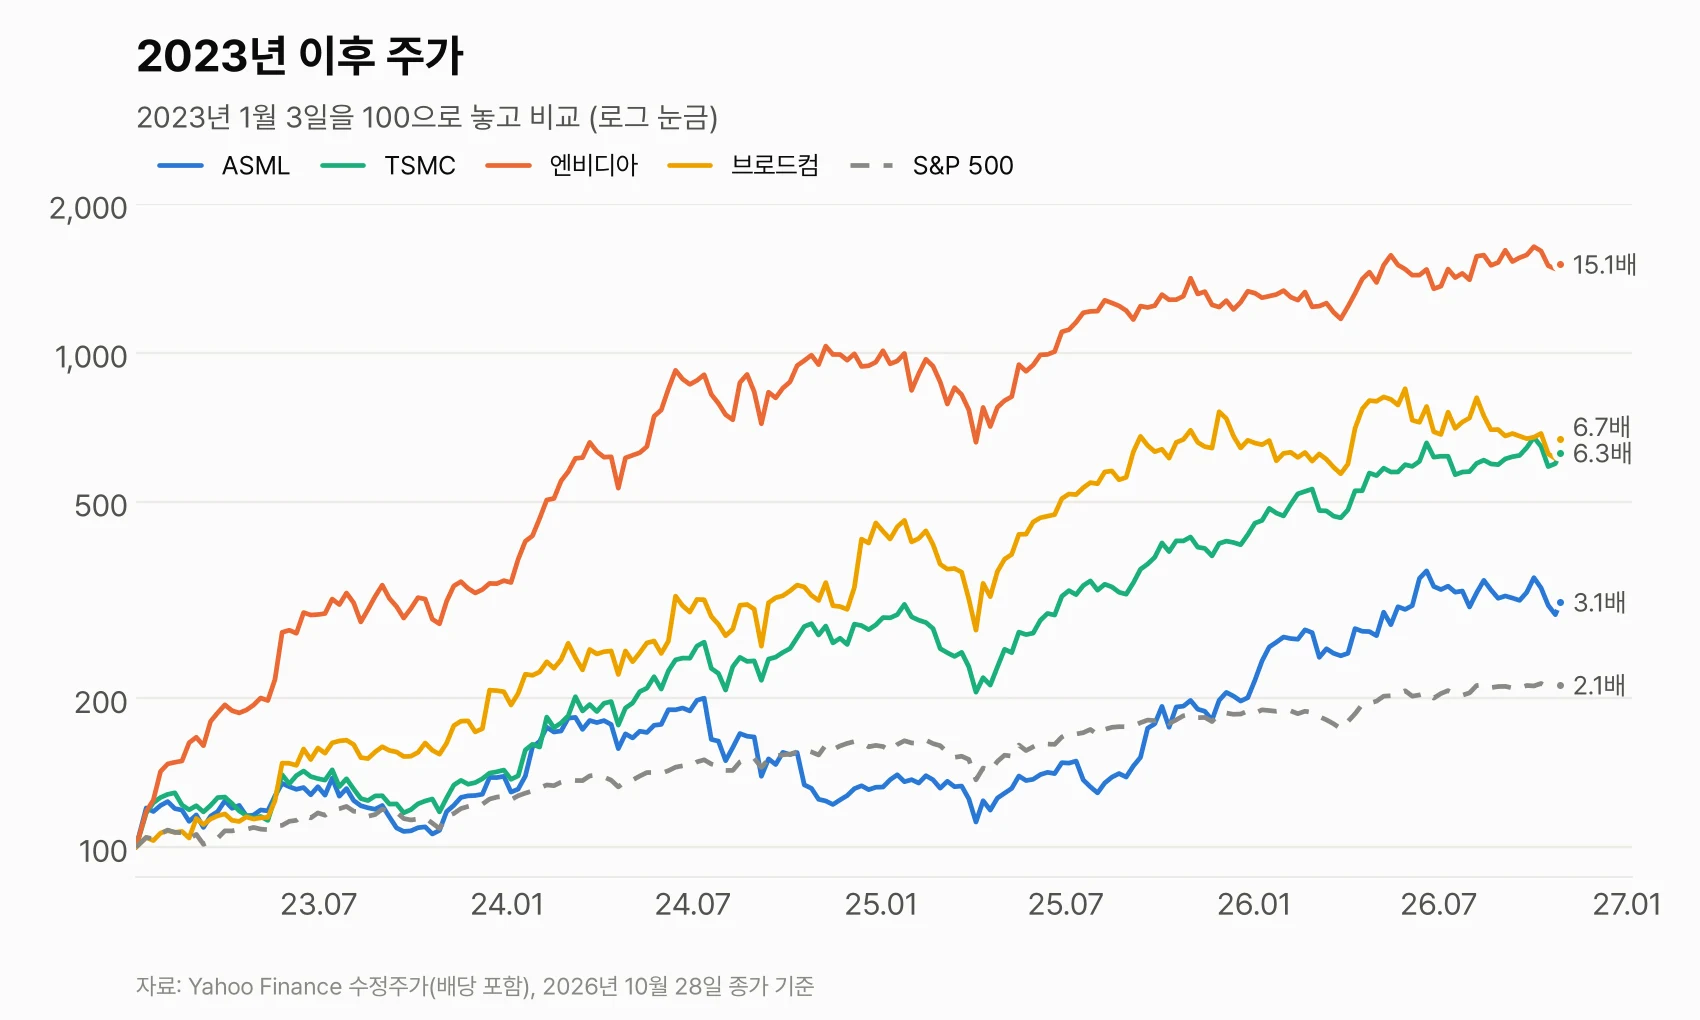
2023년 첫 거래일에 산 주식이 지금 몇 배가 됐는지 정리했습니다 (배당 포함, 2026년 10월 28일 종가 기준).
- 엔비디아 15.1배
- 브로드컴 6.7배
- TSMC 6.3배
- ASML 3.1배
- S&P 500 2.1배
네 회사 모두 지수보다 많이 올랐습니다. 다만 장비 회사인 ASML은 2024년 중반부터 2025년 여름까지 지수보다 못했습니다. 칩을 설계하는 회사는 수요가 늘면 바로 매출이 늘지만 장비 회사는 반도체 공장을 새로 짓기로 한 뒤에야 주문이 늘어 시차가 있습니다.
실적: 매출과 이익률
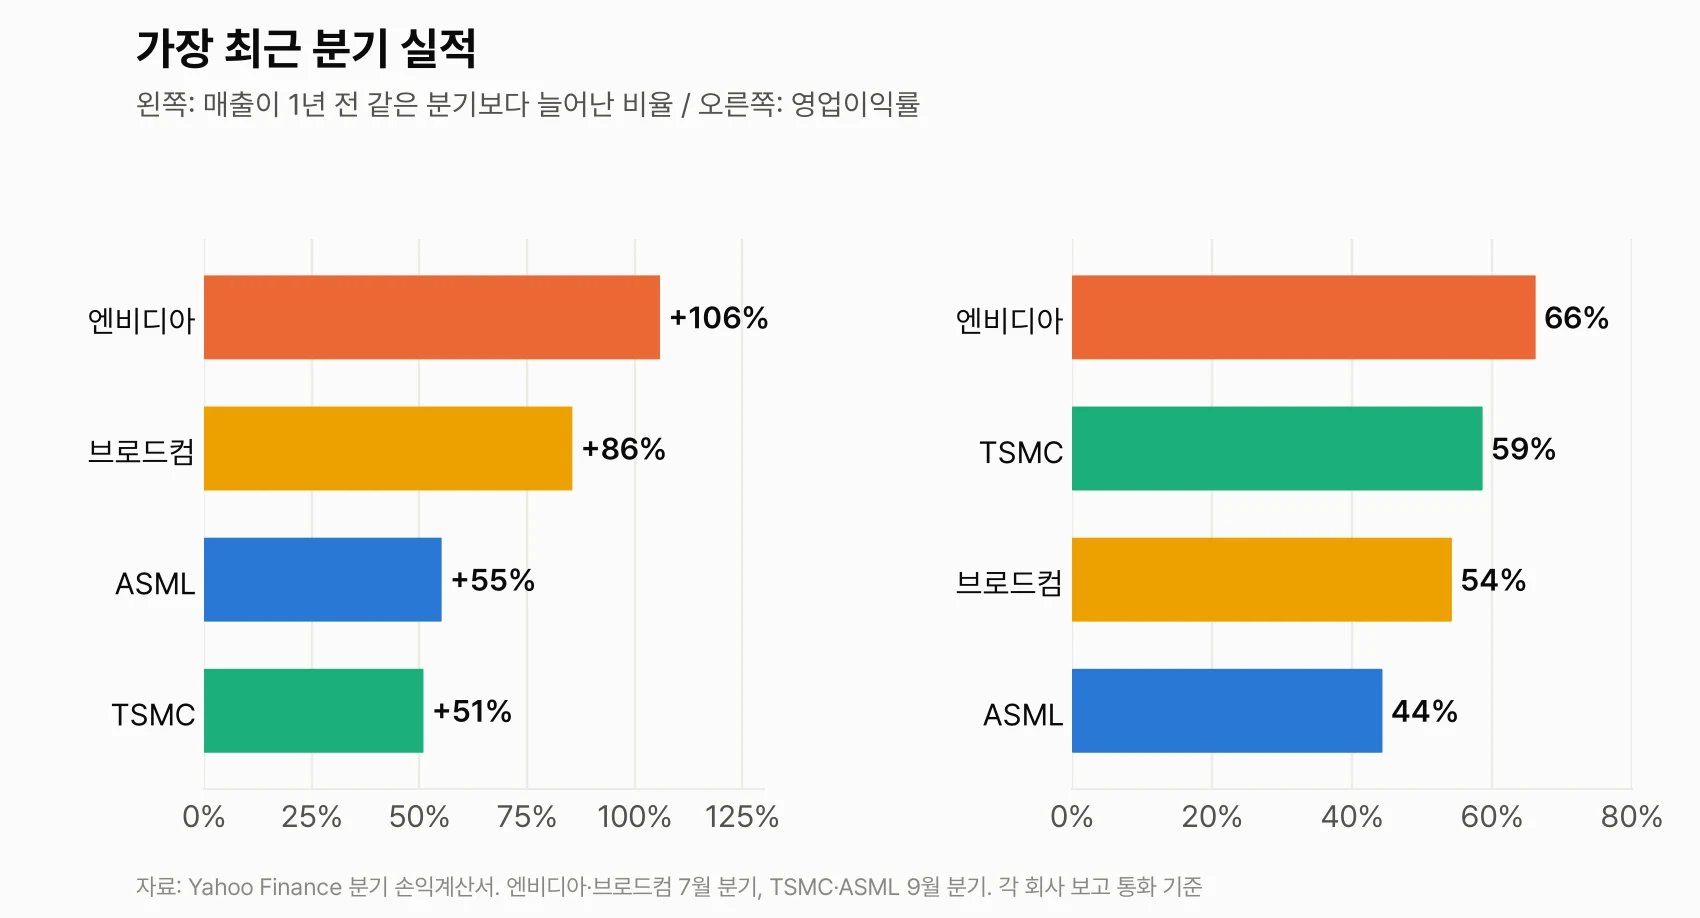
가장 최근 분기 매출은 1년 전 같은 분기보다 엔비디아 106%, 브로드컴 86%, ASML 55%, TSMC 51% 늘었습니다. 회사 규모를 생각하면 모두 매우 빠른 속도입니다.
영업이익률은 엔비디아 66%, TSMC 59%, 브로드컴 54%, ASML 44%입니다. 매출 100원을 벌면 엔비디아는 66원을 영업이익으로 남긴다는 뜻입니다. 보통 제조업은 10~20%면 좋은 편입니다.
자기자본이익률 (ROE)도 엔비디아 117%, ASML 66%, 브로드컴 44%, TSMC 42%로 모두 높습니다. 흔히 좋은 회사의 기준으로 보는 15%를 크게 넘습니다.
해자: 왜 경쟁자가 따라오기 어려운가
버핏은 남이 쉽게 따라 할 수 없는 경쟁 우위를 해자라고 부릅니다. 네 회사의 해자는 서로 다릅니다.
-
ASML: EUV 장비를 만들 수 있는 회사가 ASML 하나뿐입니다. 경쟁자가 생기려면 수십 년의 기술과 부품 공급망이 필요합니다.
-
TSMC: 최첨단 공정에서 원하는 만큼 칩을 만들어 낼 수 있는 회사가 사실상 TSMC뿐입니다. 공장 하나에 수십조 원이 들어가 후발 주자가 따라붙기 어렵습니다.
-
엔비디아: 칩 성능만이 아니라 CUDA라는 소프트웨어 생태계가 해자입니다. 개발자들이 10년 넘게 CUDA로 AI 프로그램을 만들어 왔기 때문에 다른 칩으로 옮기려면 비용이 큽니다.
-
브로드컴: 빅테크와 몇 년씩 함께 칩을 설계하면서 쌓은 관계와 네트워크 칩 기술이 강점입니다. 한번 함께 설계를 시작하면 고객이 쉽게 바꾸지 않습니다.
다만 해자의 깊이는 같지 않습니다. 엔비디아의 가장 큰 고객인 빅테크들이 브로드컴과 손잡고 자체 칩을 만드는 이유도 엔비디아 의존도를 줄이려는 것입니다. 반대로 ASML과 TSMC는 누가 칩을 설계하든 일감을 받습니다.
가격: 지금 비싼가
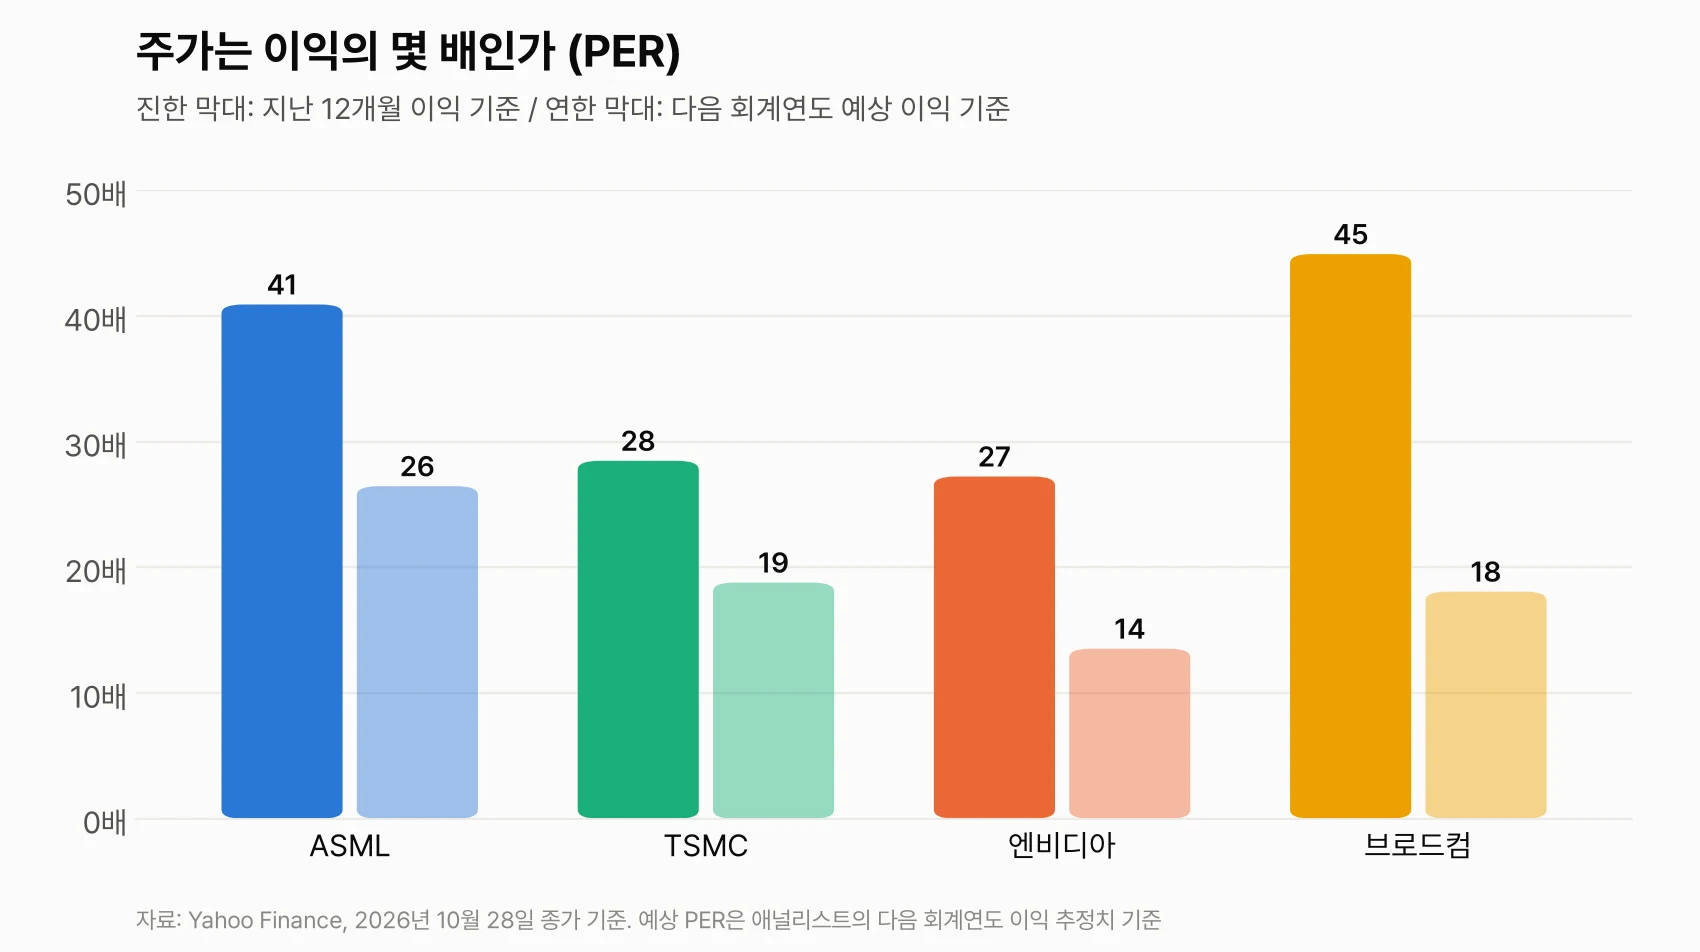
주가가 이익의 몇 배인지 (PER) 보면, 지난 12개월 이익 기준으로 브로드컴 45배, ASML 41배, TSMC 28배, 엔비디아 27배입니다. 같은 날 S&P 500 전체는 약 25배입니다.
다음 회계연도 예상 이익으로 보면 엔비디아 14배, 브로드컴 18배, TSMC 19배, ASML 26배로 크게 낮아집니다. 시장이 내년에도 이익이 크게 늘 것으로 보고 있다는 뜻입니다.
여기서 조심할 점이 있습니다. 예상 PER이 낮다는 것은 그 예상이 맞을 때의 이야기입니다. 반도체는 원래 호황과 불황이 반복되는 산업입니다. AI 투자가 한 번만 주춤해도 이익 예상이 내려가고 그러면 지금의 낮은 예상 PER은 사라집니다. 실제로 2025년 봄에는 네 회사 주가가 고점보다 37~46% 빠진 적이 있습니다. 같은 기간 S&P 500은 19% 빠졌습니다.
정리
AI 반도체 네 회사는 2023년 이후 매출과 이익이 모두 크게 늘었고 주가도 그만큼 올랐습니다. 숫자만 보면 높은 이익률과 높은 ROE라는 좋은 회사의 조건을 갖췄고 브로드컴을 빼면 부채도 적습니다.
남은 질문은 가격입니다. 지금 주가는 AI 투자가 앞으로도 계속 늘어난다는 가정을 상당 부분 반영하고 있습니다. 반도체 주가는 실적 발표나 AI 투자 소식에 크게 흔들립니다. 한 번에 사기보다 나눠서 사는 편이 이런 변동을 견디기 쉽습니다.
다음 편에서는 이 칩을 사들이는 쪽, 클라우드 회사들 (마이크로소프트, 아마존, 구글)이 실제로 AI로 돈을 벌고 있는지 보겠습니다. 11월 중순에는 버크셔 해서웨이 3분기 보유 종목 정리도 올리겠습니다.
이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
자료: Yahoo Finance (수정주가, 분기 손익계산서, 주요 지표), 2026년 10월 28일 기준. TSMC는 대만 달러, ASML은 유로 기준 실적이며 비율만 비교했습니다.