AI 투자 지도 3편: 전력·데이터센터, 버티브·이튼·GE 버노바
지난 편에서는 AI 칩을 사들이는 클라우드 회사들을 봤습니다. 세 회사가 한 분기에 설비투자로 쓴 돈만 1,680억 달러였습니다. 이번 편은 그 돈이 칩 다음으로 흘러가는 곳, 데이터센터에 전기와 냉각을 대는 회사들입니다. 버티브, 이튼, GE 버노바 세 회사의 3분기 실적으로 정리했습니다. 원전으로 전기를 파는 컨스텔레이션 에너지는 11월 9일에 실적을 발표할 예정이라 이번 글에서는 뺐습니다.
데이터센터에 칩 말고 필요한 것
AI 데이터센터는 전기를 아주 많이 씁니다. GPU 수만 개가 쉬지 않고 돌아가고 그만큼 열이 납니다. 그래서 칩 말고도 세 가지가 필요합니다.
-
전기를 만드는 설비: 발전소입니다.
-
전기를 나눠 보내는 설비: 변압기, 배전반, 무정전 전원 장치 (UPS) 같은 것들입니다. 발전소의 높은 전압을 서버가 쓸 수 있게 낮추고 정전에도 전기가 끊기지 않게 합니다.
-
열을 식히는 설비: 공기로 식히는 냉각기와 칩에 직접 물을 흘려 식히는 액체 냉각 장비입니다.
세 회사는 이 가운데 조금씩 다른 곳을 맡습니다.
-
버티브 (Vertiv): 데이터센터 안쪽입니다. UPS, 배전 장비, 냉각 장비를 만듭니다. 매출 대부분이 데이터센터에서 나옵니다.
-
이튼 (Eaton): 전기 설비 회사입니다. 배전반, 차단기, UPS를 만들고 데이터센터 말고도 건물, 공장, 전력 회사에 팝니다. 항공기 부품 사업도 있습니다.
-
GE 버노바 (GE Vernova): 전기를 만드는 쪽입니다. 가스터빈, 풍력 터빈, 송전 설비를 만듭니다. 2024년 4월 GE에서 떨어져 나와 따로 상장했습니다.
주가: GE 버노바 상장 이후
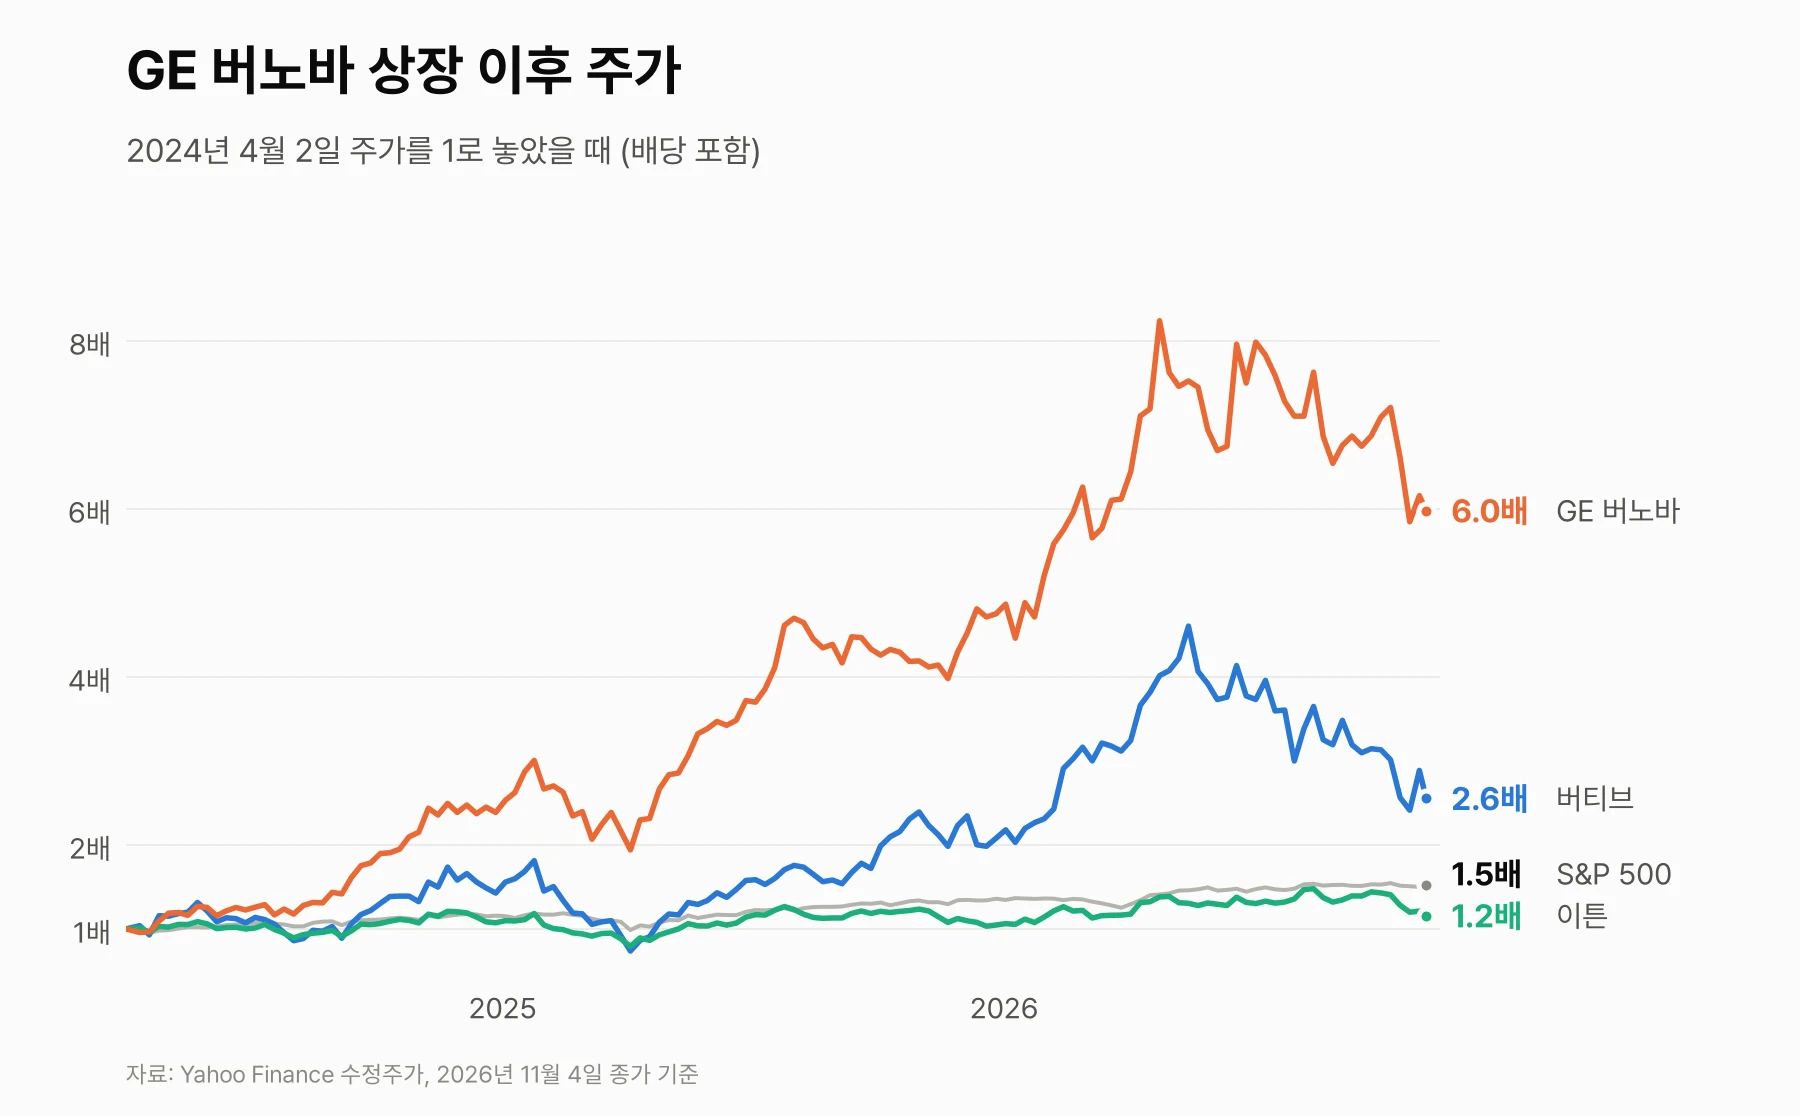
GE 버노바가 상장한 2024년 4월 2일에 산 주식이 2026년 11월 4일 종가로 몇 배가 됐는지 보면 이렇습니다 (배당 포함).
- GE 버노바 6.0배
- 버티브 2.6배
- S&P 500 1.5배
- 이튼 1.2배
GE 버노바는 2년 7개월 만에 6배가 됐습니다. 버티브는 2023년 첫 거래일부터 보면 15.5배로 지난 편의 엔비디아 (15.1배)와 비슷합니다. 이튼은 지수보다 덜 올랐습니다.
다만 최근에는 많이 빠졌습니다. 버티브는 5월 고점보다 45%, GE 버노바는 6월 고점보다 29%, 이튼은 8월 고점보다 23% 낮습니다. 11월 4일 하루에만 버티브 13%, 이튼 10%, GE 버노바 9%가 빠졌습니다. 같은 날 S&P 500은 1.7% 올랐습니다.
실적: 매출과 이익
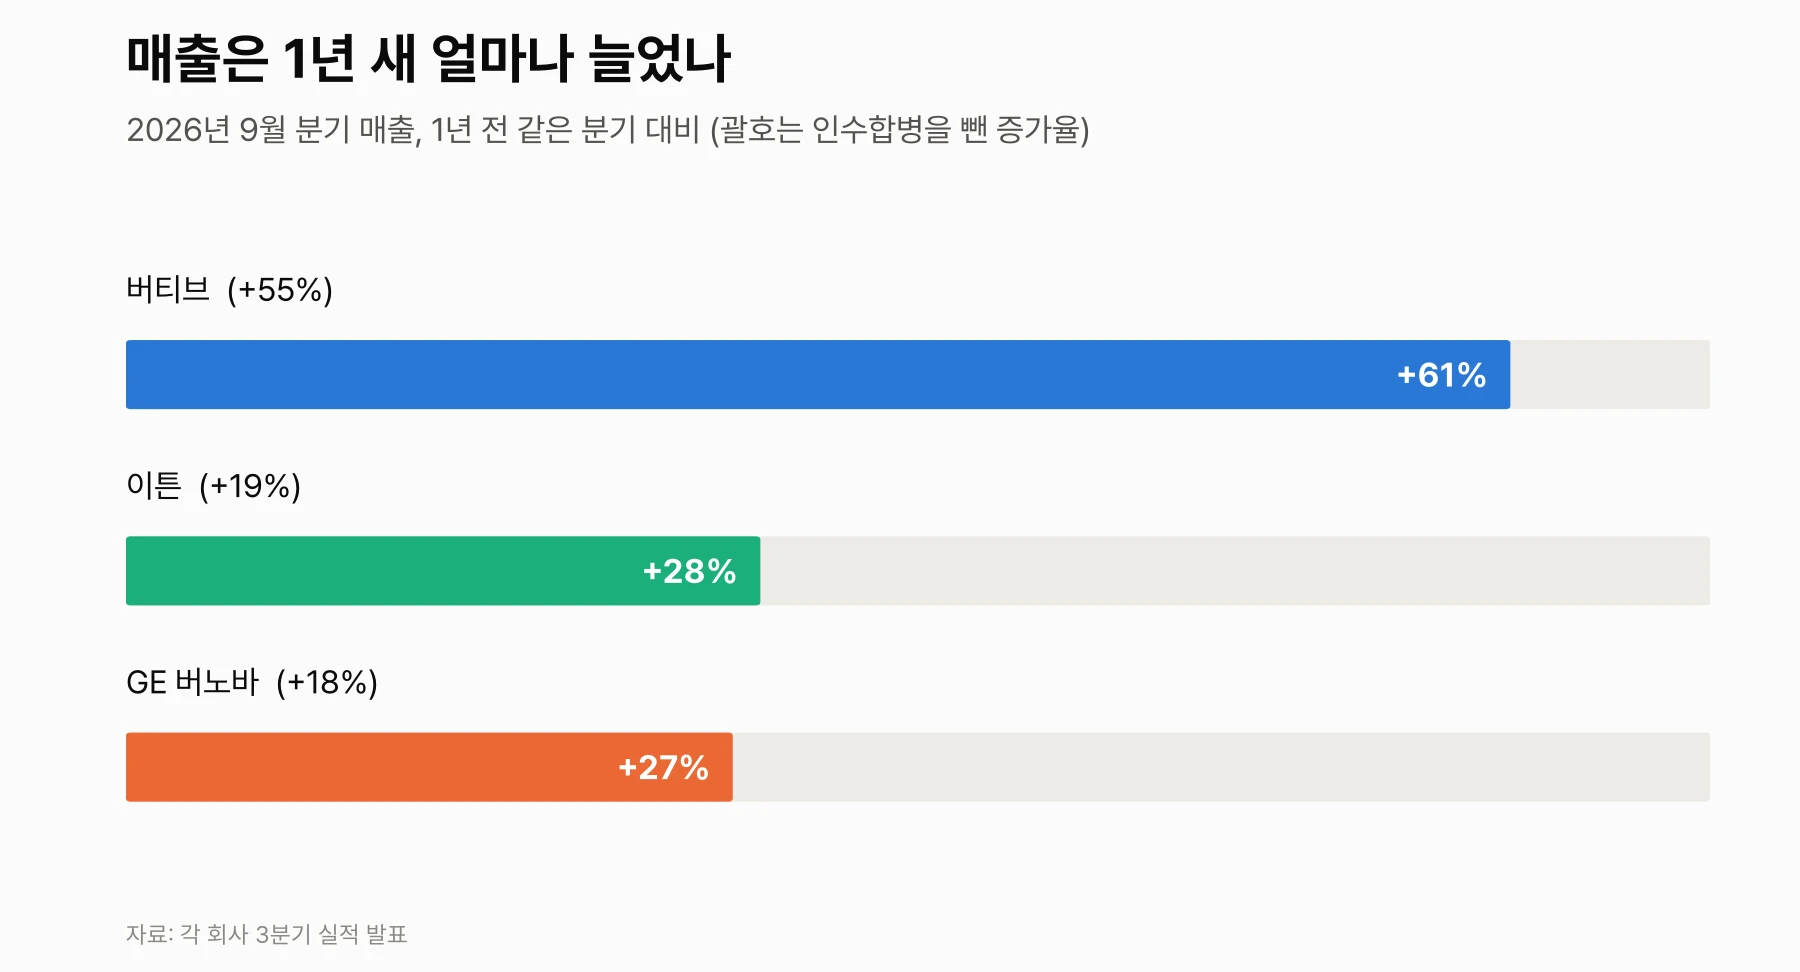
2026년 9월 분기 매출은 1년 전보다 이만큼 늘었습니다.
-
버티브: 43억 달러, 61% 증가. 인수한 회사를 빼도 55% 늘었습니다. 미주 지역 매출은 75% 늘었습니다.
-
이튼: 89억 달러, 28% 증가. 인수를 빼면 19%로 회사가 예상한 범위의 위쪽을 넘었습니다. 미주 전기 사업 매출은 42억 달러로 사상 최대였습니다.
-
GE 버노바: 126억 달러, 27% 증가. 인수를 빼면 18%입니다. 가스터빈을 만드는 전력 사업 매출이 25% 늘었습니다.
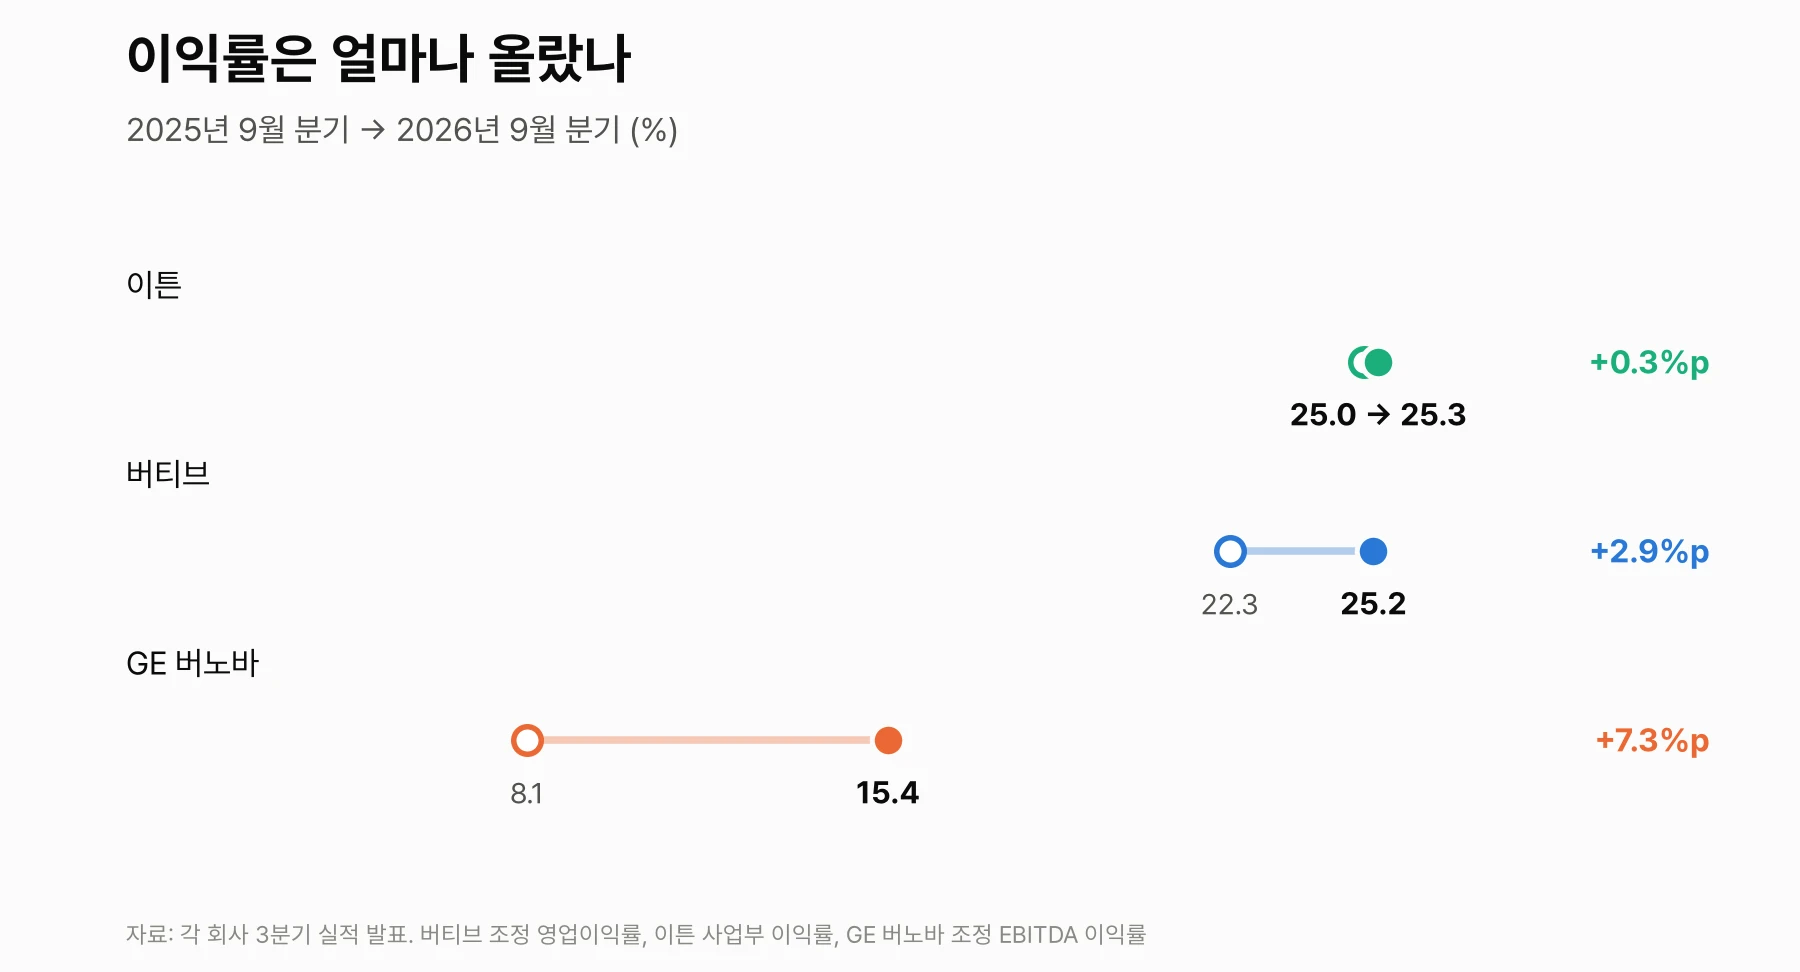
이익률도 올랐습니다. 회사마다 이익률을 계산하는 기준이 달라서 각 회사가 발표한 숫자를 그대로 썼습니다. 가장 크게 오른 곳은 GE 버노바로 조정 EBITDA 이익률이 8.1%에서 15.4%로 거의 두 배가 됐습니다. 버티브의 조정 영업이익률은 22.3%에서 25.2%로, 이튼의 사업부 이익률은 25.0%에서 25.3%로 올랐습니다.
주당순이익 (GAAP)은 버티브 1.95달러로 91%, GE 버노바 4.81달러로 193%, 이튼 2.77달러로 7% 늘었습니다.
주문과 수주 잔고
이 회사들은 주문을 받고 몇 달에서 몇 년 뒤에 물건을 넘깁니다. 그래서 지금 매출보다 지금 들어오는 주문이 앞으로를 더 잘 보여 줍니다.
-
버티브: 인수를 뺀 주문이 1년 전보다 100% 넘게 늘었습니다. 두 배가 넘습니다.
-
이튼: 최근 12개월 평균 주문이 미주 전기 사업 39%, 글로벌 전기 사업 51% 늘었습니다. 전기 사업의 수주 잔고는 1년 전보다 46% 많습니다. 들어온 주문을 매출로 나눈 비율 (수주 비율)은 1.2로, 파는 것보다 주문이 더 많이 들어옵니다.
-
GE 버노바: 한 분기 주문이 293억 달러로 인수를 빼고 96% 늘었습니다. 전력 사업 주문은 78억 달러에서 218억 달러로 2.8배가 됐습니다. 이번 분기에만 대형 가스터빈 55대와 항공기 엔진을 바꾼 소형 가스터빈 57대를 주문받았습니다. 전체 수주 잔고는 1,970억 달러로 매출 4년 치가 넘습니다.
GE 버노바의 가스터빈은 주문이 너무 많아서 정식 주문 전에 생산 순서를 먼저 잡아 두는 계약 (슬롯 예약)까지 받습니다. 가스터빈 수주 잔고와 슬롯 예약을 합하면 122GW로 석 달 전 116GW에서 늘었습니다. 회사는 연말까지 130GW 이상을 예상했습니다.
세 회사 모두 올해 실적 전망을 올렸습니다. 버티브는 올해 매출 전망을 6억 5,000만 달러 올려 144억 5,000만~148억 5,000만 달러로 잡았습니다. GE 버노바는 올해 매출 전망을 465억~475억 달러로, 잉여현금흐름 전망을 115억~125억 달러에서 160억~170억 달러로 올렸습니다. 이튼은 올해 인수를 뺀 매출 증가율 전망을 13~15%로 올렸습니다.
현금: 쓰는 쪽이 아니라 받는 쪽
지난 편의 클라우드 회사들은 버는 돈보다 더 빨리 돈을 쓰고 있었습니다. 알파벳과 아마존은 잉여현금흐름이 마이너스였습니다. 이번 세 회사는 반대입니다. 클라우드 회사들이 쓰는 돈을 받는 쪽이라 현금이 잘 들어옵니다.
-
버티브: 3분기 조정 잉여현금흐름 6억 5,000만 달러, 1년 전보다 50% 증가. 빚보다 현금이 많습니다.
-
이튼: 3분기 잉여현금흐름 10억 3,000만 달러.
-
GE 버노바: 3분기 잉여현금흐름 54억 달러. 1년 전은 7억 달러였습니다. 자사주 매입 한도를 100억 달러에서 200억 달러로 늘렸습니다.
해자: 왜 경쟁자가 따라오기 어려운가
이 사업의 해자는 공장과 납기입니다. 대형 가스터빈이나 변압기는 만드는 데 몇 년이 걸리고 공장을 새로 짓는 데도 몇 년이 걸립니다. 지금은 만들 수 있는 양보다 주문이 많아서, 이미 공장과 기술을 가진 회사가 값을 정하는 쪽에 있습니다. 대형 가스터빈을 만드는 회사는 GE 버노바, 지멘스 에너지, 미쓰비시 중공업 정도뿐입니다.
데이터센터는 전기가 한순간만 끊겨도 큰 손해가 납니다. 그래서 고객들은 써 본 회사의 장비를 계속 쓰려고 합니다. 설치한 장비를 정비하고 부품을 바꾸는 서비스 매출도 꾸준히 들어옵니다.
세 회사의 위험도 다릅니다.
-
버티브: 데이터센터에 가장 많이 기대고 있습니다. AI 투자가 줄면 가장 먼저, 가장 크게 영향을 받습니다.
-
이튼: 데이터센터 말고도 건물, 공장, 전력망, 항공기에 팔아서 셋 가운데 가장 고르게 나뉘어 있습니다. 대신 성장이 가장 느립니다.
-
GE 버노바: 가스터빈과 송전 설비는 잘되지만 풍력 사업은 아직 적자입니다. 올해 풍력 사업에서 4억~5억 달러 손실을 예상합니다.
가격: 지금 비싼가
다음 회계연도 예상 이익으로 본 PER은 버티브 21배, 이튼 22배, GE 버노바 32배입니다 (Yahoo Finance, 11월 4일 종가 기준). 지난 12개월 이익으로 보면 버티브 38배, 이튼 35배, GE 버노바 22배입니다.
GE 버노바는 지난 12개월 PER이 예상 PER보다 낮습니다. 지난 편의 알파벳, 아마존과 같은 경우입니다. 올해 1분기 순이익이 47억 달러로 영업이익 2억 달러보다 훨씬 컸습니다. 본업 말고 다른 데서 난 이익이라 매년 반복되지 않습니다. 그래서 GE 버노바는 예상 PER을 보는 편이 낫습니다.
예상 PER로 보면 버티브와 이튼은 지난 편의 클라우드 회사들 (마이크로소프트 22배, 아마존 23배)과 비슷하고 GE 버노바는 더 비쌉니다.
정리
세 회사의 실적은 좋습니다. 매출과 이익률이 같이 오르고 있고 주문은 매출보다 더 빨리 늘고 있습니다. 클라우드 회사들이 쓰는 돈이 이 회사들의 매출과 현금으로 바로 들어오고 있다는 것이 숫자로 확인됩니다.
남은 질문은 지난 편과 같습니다. 이 회사들의 주문은 결국 클라우드 회사들의 설비투자에서 나옵니다. 클라우드 회사들이 투자를 줄이면 주문도 줄어듭니다. 쌓아 둔 수주 잔고가 그 충격을 몇 년은 막아 주겠지만 주가는 그보다 먼저 움직입니다. 실적이 이렇게 좋은데도 세 회사의 주가는 최근 고점보다 23~45% 낮습니다.
다음 편에서는 AI를 직접 파는 소프트웨어 회사들을 보겠습니다.
이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
자료: 각 회사 2026년 3분기 실적 발표 (버티브, 이튼, GE 버노바). 주가와 PER은 Yahoo Finance, 2026년 11월 4일 종가 기준. GE 버노바 1분기 순이익과 영업이익은 Yahoo Finance 분기 손익계산서.